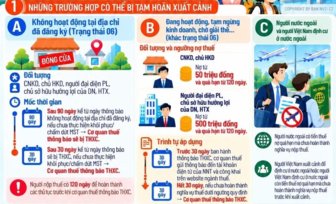
Những trường hợp có thể bị tạm hoãn xuất cảnh: Nghị định số 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế đã quy định rõ các trường hợp tạm hoãn xuất cảnh bao gồm:
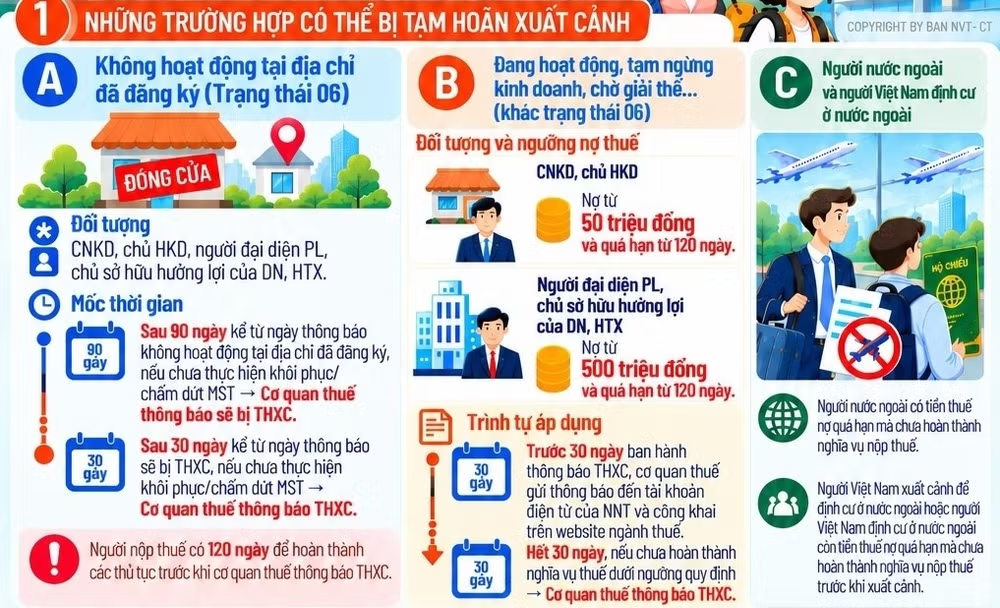
Cá nhân kinh doanh, chủ hộ kinh doanh có số tiền thuế nợ từ 50 triệu đồng trở lên và quá hạn nộp từ 120 ngày trở lên;
Người đại diện theo pháp luật, chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn nộp từ 120 ngày trở lên;
Người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06): Nhóm này gồm cá nhân kinh doanh, chủ hộ kinh doanh, người đại diện theo pháp luật và chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan thuế đã thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký; sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định.
Người nước ngoài và người Việt Nam định cư ở nước ngoài: Đối với người nước ngoài có tiền thuế nợ quá hạn mà chưa hoàn thành nghĩa vụ nộp thuế. Tương tự, người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài cần hoàn thành nghĩa vụ nộp thuế còn tồn đọng trước khi xuất cảnh.
Về trình tự, thời hạn thực hiện tạm hoãn xuất cảnh: Đối với nhóm người nộp thuế thuộc trạng thái 06, sau 90 ngày kể từ ngày thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế chưa thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, cơ quan thuế thông báo về việc sẽ bị tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày thông báo sẽ bị tạm hoãn xuất cảnh, nếu người nộp thuế vẫn chưa thực hiện các thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, cơ quan thuế thông báo tạm hoãn xuất cảnh. Như vậy, người nộp thuế có 120 ngày để hoàn thành các thủ tục trước khi cơ quan thuế thông báo tạm hoãn xuất cảnh.
Đối với các trường hợp người nộp thuế đang hoạt động, tạm ngừng kinh doanh, chờ giải thể…, điều kiện về số tiền thuế nợ và thời gian quá hạn được xác định theo từng đối tượng.
Cụ thể, trước 30 ngày ban hành thông báo tạm hoãn xuất cảnh, cơ quan thuế gửi thông báo đến tài khoản giao dịch thuế điện tử của người nộp thuế và công khai trên website ngành thuế. Hết 30 ngày, nếu người nộp thuế chưa hoàn thành nghĩa vụ để số tiền thuế nợ xuống dưới ngưỡng quy định, cơ quan thuế thông báo tạm hoãn xuất cảnh.
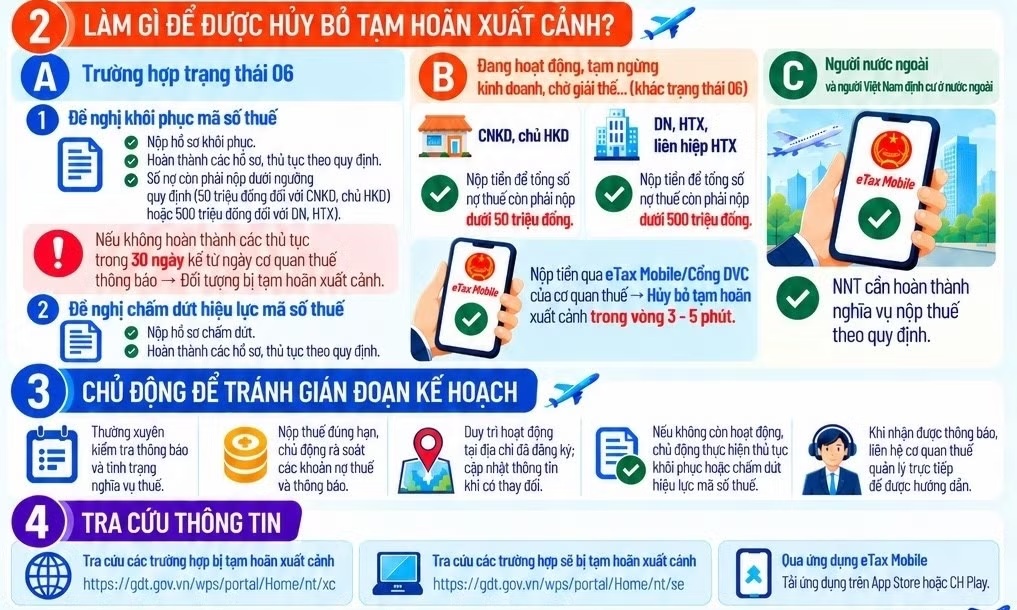
Những điều người nộp thuế cần biết về Quy trình thông báo tạm hoãn xuất cảnh. (Ảnh: Đồ hoạ AI)
Tra cứu thông tin và thực hiện nghĩa vụ thuế: Để chủ động thực hiện nghĩa vụ thuế, tránh gián đoạn hành trình xuất cảnh, người nộp thuế cần chủ động kiểm tra thông báo và tình trạng nghĩa vụ thuế trên tài khoản giao dịch thuế điện tử. Nộp thuế đúng hạn; chủ động rà soát các khoản nợ thuế và thông báo của cơ quan thuế; duy trì hoạt động tại địa chỉ đã đăng ký; cập nhật thông tin đăng ký thuế khi có thay đổi.
Nếu không còn hoạt động kinh doanh, người nộp thuế cần chủ động thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế theo quy định. Khi nhận được thông báo, cần liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể.
Đối với trường hợp thuộc trạng thái 06: Nếu hộ kinh doanh, cá nhân kinh doanh, doanh nghiệp đề nghị khôi phục mã số thuế: Người nộp thuế thực hiện hồ sơ khôi phục mã số thuế và hoàn thành các hồ sơ, thủ tục theo quy định và giảm số thuế nợ xuống dưới ngưỡng quy định.
Tiếp theo, người nộp thuế cần hoàn thành các thủ tục trong 30 ngày kể từ ngày cơ quan thuế thông báo; nếu không hoàn thành thì thuộc đối tượng tạm hoãn xuất cảnh.
Trường hợp đề nghị chấm dứt hiệu lực mã số thuế: Người nộp thuế thực hiện hồ sơ chấm dứt hiệu lực mã số thuế và hoàn thành các hồ sơ, thủ tục có liên quan theo quy định. Sau đó, người nộp thuế nên liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn các nội dung cần hoàn tất cho trường hợp cụ thể.
Đối với các trường hợp đang hoạt động, tạm ngừng kinh doanh, chờ giải thể…, người nộp thuế cần thực hiện nghĩa vụ nộp thuế để tổng số tiền thuế nợ còn phải nộp xuống dưới 50 triệu đồng đối với cá nhân kinh doanh, chủ hộ kinh doanh và dưới 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã.
Người nộp thuế có thể nộp tiền qua ứng dụng eTax Mobile hoặc Cổng Dịch vụ công quốc gia. Khi việc nộp tiền được ghi nhận và số tiền thuế nợ xuống dưới ngưỡng quy định, hệ thống của cơ quan thuế sẽ ban hành thông báo hủy tạm hoãn xuất cảnh và truyền thông tin sang hệ thống của cơ quan quản lý xuất nhập cảnh trong khoảng 3-5 phút. Cơ quan quản lý xuất nhập cảnh sẽ thực hiện huỷ bỏ tạm hoãn xuất cảnh ngay sau khi nhận được thông báo từ hệ thống của cơ quan quản lý thuế.
Đối với người nước ngoài và người Việt Nam định cư ở nước ngoài: Người nộp thuế cần hoàn thành nghĩa vụ nộp thuế theo quy định qua eTax Mobile hoặc Cổng Dịch vụ công của cơ quan thuế theo hướng dẫn phù hợp với trường hợp cụ thể.
Người nộp thuế có thể chủ động kiểm tra thông tin qua các kênh chính thức:
Kênh 1 - Tra cứu các trường hợp bị tạm hoãn xuất cảnh: https://gdt.gov.vn/wps/portal/Home/nt/xc
Kênh 2 - Tra cứu các trường hợp sẽ bị tạm hoãn xuất cảnh: https://gdt.gov.vn/wps/portal/Home/nt/se
Kênh 3 - Ứng dụng eTax Mobile: Tải ứng dụng trên App Store hoặc CH Play.
 Đọc nhiều