Vay vốn kinh doanh nhỏ lẻ: Giải pháp nào phù hợp
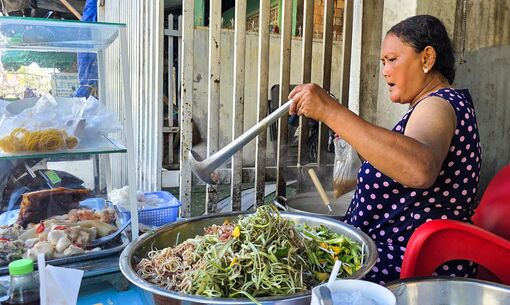
 - Chủ quán cơm cần nhập thêm nguyên liệu gấp cho đợt đông khách cuối tuần, tiệm tạp hóa muốn lấy thêm hàng trước mùa cao điểm, hay đơn giản là thanh toán hóa đơn điện nước đúng hạn để không bị gián đoạn hoạt động. Những nhu cầu tưởng nhỏ nhưng nếu không xoay sở kịp, cả guồng vận hành có thể bị ảnh hưởng. Trong khi đó, tiếp cận vốn vay ngân hàng truyền thống lại không dễ dàng với nhiều cơ sở kinh doanh nhỏ lẻ. Bài viết dưới đây sẽ phân tích các giải pháp tài chính hiện có và giới thiệu một lựa chọn đáng cân nhắc cho tiểu thương.
|
Tình hình tiếp cận vốn hiện tại của tiểu thương
Cánh cửa hẹp từ các nguồn truyền thống
Với ngân hàng, thủ tục vay vốn thường yêu cầu tài sản thế chấp, chứng minh tài chính bài bản và quy trình thẩm định kéo dài từ vài ngày đến vài tuần. Đây là rào cản lớn với tiểu thương tự doanh, những người cần khoản tiền nhỏ trong thời gian ngắn để duy trì vận hành.
Vay nóng hay tín dụng không chính thống thì tiềm ẩn rủi ro pháp lý cao, chi phí có thể lên rất lớn, chưa kể áp lực đòi nợ ảnh hưởng trực tiếp đến gia đình và công việc. Còn vay mượn người thân, bạn bè thì số tiền hạn chế và dễ gây e ngại trong các mối quan hệ.
Nhu cầu thực tế từ thị trường
Thực tế cho thấy nhiều tiểu thương chỉ cần khoản chi từ 5-10 triệu đồng để nhập hàng, thanh toán hóa đơn hay xử lý phát sinh trong ngày. Họ cần thủ tục nhanh gọn, xét duyệt tính bằng phút thay vì hàng tuần, và có thể sử dụng ngay mà không cần đến quầy giao dịch.

Tiểu thương cần giải pháp tài chính nhanh gọn, xét duyệt trong vài phút thay vì hàng tuần.
So sánh các giải pháp tài chính số
Thẻ tín dụng
Thẻ tín dụng có hạn mức cao và thời gian thanh toán linh hoạt, giúp xây dựng điểm tín dụng tốt. Tuy nhiên, quy trình mở thẻ đòi hỏi sao kê lương hoặc chứng minh thu nhập bài bản, thời gian xét duyệt và phát hành thẻ vật lý có thể mất từ 5-7 ngày làm việc. Đối với tiểu thương tự doanh không có bảng lương cố định, đây là rào cản đáng kể.
Ví Trả Sau trên các ứng dụng tài chính số
Các dịch vụ trả sau (BNPL) hay còn gọi là các ví trả sau dễ mở trên ứng dụng tài chính số đang trở thành lựa chọn phổ biến nhờ quy trình đăng ký hoàn toàn trực tuyến, phê duyệt nhanh chỉ trong vài phút và không yêu cầu tài sản bảo đảm hay chứng minh thu nhập phức tạp. Người dùng có thể chủ động chọn trả góp theo kỳ hạn linh hoạt hoặc thanh toán tối thiểu để giảm áp lực dòng tiền cuối tháng. Trong đó, Ví Trả Sau trên MoMo là một trong những giải pháp đáng chú ý.

Ví Trả Sau có quy trình đăng ký nhanh gọn hơn đáng kể so với mở thẻ tín dụng truyền thống
Ví Trả Sau hỗ trợ tiểu thương như thế nào?
Hạn mức linh hoạt, phù hợp quy mô nhỏ
Ví Trả Sau trên MoMo cung cấp hạn mức đến 20 triệu đồng, vừa vặn cho các khoản chi phát sinh hằng ngày mà không tạo gánh nặng nợ quá lớn. Thủ tục đăng ký tối giản, chỉ cần CCCD gắn chip và tài khoản MoMo đã hoàn thành xác thực sinh trắc học. Ví Trả Sau là sản phẩm tín dụng do các tổ chức tín dụng uy tín cung cấp, MoMo đóng vai trò nền tảng công nghệ và trung gian thanh toán.
Ứng dụng vào vận hành hằng ngày
Trong thực tế, tiểu thương có thể sử dụng Ví Trả Sau cho nhiều nhu cầu chi tiêu liên quan đến hoạt động hằng ngày. Thanh toán hóa đơn điện, nước, internet, cước điện thoại đúng kỳ hạn để không bị gián đoạn dịch vụ khi chưa thu đủ tiền mặt từ khách. Thanh toán tại các cửa hàng, đại lý và đối tác chấp nhận MoMo bằng cách quét mã QR. Chi trả các khoản mua sắm nguyên vật liệu, hàng hóa thiết yếu phục vụ nhu cầu vận hành.
Biểu phí minh bạch, dễ kiểm soát chi phí
Phí dịch vụ cố định 33.000 đồng/tháng, chỉ phát sinh trong tháng có giao dịch thanh toán mới bằng nguồn tiền Ví Trả Sau. Tháng nào không sử dụng thì không mất phí. Ngoài ra, phí trả góp 3% trên tổng số tiền chuyển đổi, áp dụng cho kỳ hạn 2, 3, 6, 9 hoặc 12 tháng, đều được hiển thị rõ ràng trước khi xác nhận giao dịch.
Ứng dụng MoMo còn tích hợp sẵn tính năng nhắc nợ tự động và trích nợ tự động, giúp tiểu thương bận rộn không bỏ lỡ hạn thanh toán, tránh phát sinh phí trễ hạn không đáng có. Tính năng Quản lý Chi tiêu cũng hỗ trợ phân loại giao dịch theo danh mục, giúp nắm rõ dòng tiền chi ra từ Ví Trả Sau.

Tiểu thương có thể dùng Ví Trả Sau để thanh toán hóa đơn, mua sắm hàng hóa thiết yếu ngay trên MoMo
Chủ động dòng tiền, vận hành không gián đoạn
Đối với tiểu thương và cơ sở kinh doanh nhỏ lẻ, việc duy trì dòng tiền ổn định là yếu tố sống còn. Ví Trả Sau trên MoMo không thay thế các khoản vay lớn từ ngân hàng, nhưng là giải pháp hỗ trợ linh hoạt cho những khoản chi tiêu hằng ngày cần xử lý nhanh. Hãy tìm hiểu thêm về Ví Trả Sau trên MoMo và kiểm tra hạn mức ngay hôm nay để luôn chủ động trong mọi tình huống. Chi tiêu có kế hoạch và thanh toán đúng hạn là cách tốt nhất để tận dụng tối đa công cụ tài chính này.
Khách hàng đủ điều kiện sẽ được cấp hạn mức Ví Trả Sau trên MoMo từ các tổ chức tín dụng, và có thể dùng Ví Trả Sau để thanh toán tại các cửa hàng/đơn vị chấp nhận Ví Trả Sau là phương thức thanh toán. MoMo đóng vai trò trung gian thanh toán và giúp bạn tiếp cận sản phẩm dễ dàng hơn. Hãy sử dụng có trách nhiệm và lên kế hoạch chi trả phù hợp với năng lực tài chính.
 Đọc nhiều
-
Đội ngũ doanh nghiệp Việt Nam không ngừng lớn mạnh
-
Vươn mình trong kỷ nguyên mới của đất nước
-
Bộ Tài chính trình Đề án tái cấu trúc EVN phù hợp với thị trường điện cạnh tranh
-
Hộ kinh doanh có thể được chuyển đổi thành “doanh nghiệp một người”
-
Nắm giữ “kỷ lục kép” thế giới - Vinpearl Safari Phú Quốc “khủng” cỡ nào?
-
499 sản phẩm của 227 doanh nghiệp đạt Thương hiệu quốc gia Việt Nam năm 2026
-
Cân nhắc kỹ quy định miễn thuế 3 năm đối với doanh nghiệp nhỏ và vừa
-
An Giang đã quản lý sức khỏe hơn 3,17 triệu người
Cách đây 1 giờ -
Vay vốn kinh doanh nhỏ lẻ: Giải pháp nào phù hợp
Cách đây 1 giờ -
HĐND xã Giang Thành thống nhất giao 285 biên chế năm 2026
Cách đây 1 giờ -
Gỡ nhanh vướng mắc thuế, giảm gián đoạn xuất cảnh
Cách đây 1 giờ -
Gỡ nút thắt cho dự án tồn đọng, kéo dài
Cách đây 2 giờ -
Những nhịp cầu ý nghĩa
Cách đây 2 giờ -
Nâng cao giá trị tôm càng xanh Vĩnh Phong
Cách đây 2 giờ -
Trường Tiểu học Nguyễn Du quan tâm lưu giữ truyền thống
Cách đây 2 giờ -
Tân An tích cực giải quyết việc dân cần
Cách đây 2 giờ -
Sớm xây bờ kè ở xã Mỹ Hòa Hưng, ngăn sạt lở lan rộng
Cách đây 2 giờ