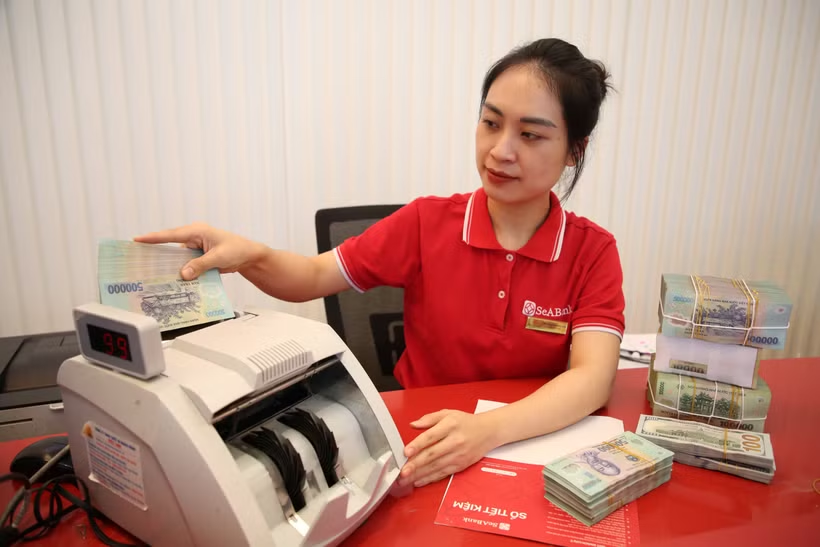
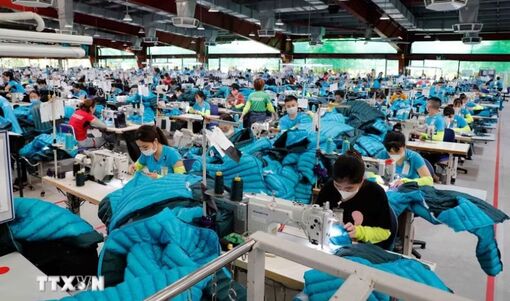
Ngân hàng đồng loạt giảm lãi suất, tiếp sức doanh nghiệp cao điểm cuối năm. (Ảnh: TTXVN)
Khách hàng thân thiết sử dụng kết hợp các sản phẩm, dịch vụ OCB được giảm tới 1,5%/năm với khoản vay trung, dài hạn và 0,5%-1%/năm với khoản vay sản xuất, kinh doanh ngắn hạn trong thời gian cố định lãi suất ban đầu.
Trước đó, Vietcombank, BIDV, Agribank, VietinBank, Sacombank cũng đã công bố giảm lãi suất cho vay từ 1,5%-2% cho các lĩnh vực ưu tiên.
Tạo dư địa giảm lãi suất, giữ kỷ luật tín dụng
Cùng với giảm lãi suất cho vay, một số ngân hàng điều chỉnh lãi suất huy động để tiết giảm chi phí đầu vào.
Vietcombank đã công bố biểu lãi suất huy động mới, áp dụng từ ngày 20/10, với mức giảm 0,5%/năm. Cụ thể, tại Vietcombank, lãi suất tiền gửi tại quầy kỳ hạn 6 tháng và 9 tháng cùng giảm xuống 3%/năm; kỳ hạn 12 tháng giảm xuống 5,4%/năm và kỳ hạn 24 tháng còn 5,5%/năm. Đối với các kỳ hạn 36, 48 và 60 tháng, ngân hàng niêm yết mức lãi suất 4,8%/năm, giảm 0,5%/năm so với trước đó.
Trong khi đó, ở nhóm ngân hàng thương mại cổ phần tư nhân, 15 ngân hàng đã điều chỉnh giảm lãi suất huy động gồm ACB, TPBank, Sacombank, SeABank, PGBank, VCBNeo, BVBank, LPBank, Bac A Bank, OCB, Nam A Bank, BaoVietBank, NCB, VietBank và KienlongBank. Mức giảm phổ biến là 0,5%/năm, một số ngân hàng điều chỉnh tới 0,7%/năm, chủ yếu tập trung ở các kỳ hạn từ 6 tháng trở lên.
Các động thái này diễn ra sau cuộc họp ngày 16/10 về điều hành chính sách tiền tệ những tháng cuối năm do Phó Thủ tướng Nguyễn Văn Thắng chủ trì, cùng chỉ đạo của Ngân hàng Nhà nước đối với các tổ chức tín dụng.
Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng cho rằng ngân hàng và doanh nghiệp có quan hệ cộng sinh. Hỗ trợ doanh nghiệp vượt khó cũng tạo nền tảng cho ngân hàng: sản xuất phục hồi giúp khách hàng có điều kiện trả nợ, lợi nhuận và tích lũy của doanh nghiệp sẽ tạo thêm nguồn tiền gửi.
Về lâu dài, theo ông Tú, cần phối hợp chính sách vĩ mô, tài chính và tiền tệ để đưa lãi suất về mức phù hợp với tỷ suất lợi nhuận của nền kinh tế, doanh nghiệp. Phát triển các thị trường vốn sẽ chia sẻ nhu cầu tài trợ, giảm áp lực huy động lên hệ thống ngân hàng, qua đó tạo điều kiện hạ lãi suất.
Trao đổi về vấn đề này, ông Nguyễn Quang Huy, CEO Khoa Tài chính-Ngân hàng, Trường Đại học Nguyễn Trãi, nhận định việc giảm lãi suất giúp doanh nghiệp cải thiện dòng tiền, duy trì sản xuất, khôi phục đơn hàng và dành thêm nguồn lực đổi mới công nghệ, nâng năng suất.
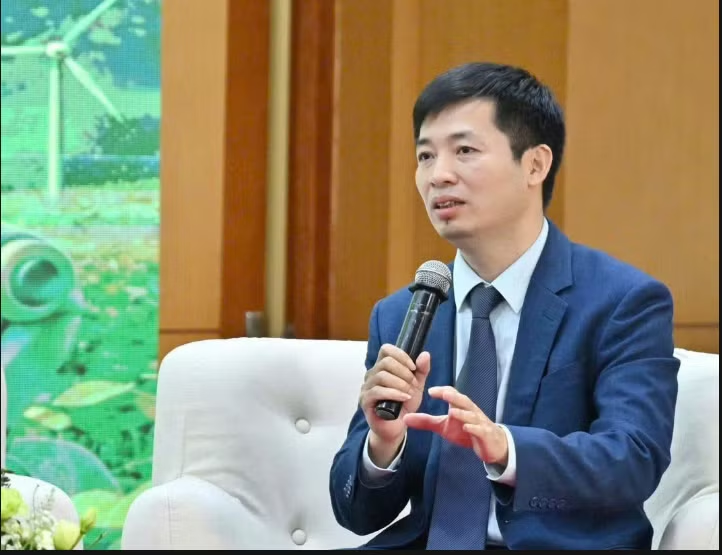
Ông Nguyễn Quang Huy, CEO Khoa Tài chính-Ngân hàng, Trường Đại học Nguyễn Trãi. (Ảnh: Vietnam+)
Tuy nhiên, nhu cầu tín dụng cuối năm thường tăng khi doanh nghiệp nhập nguyên liệu, thanh toán đơn hàng, bổ sung hàng tồn kho và hoàn thành kế hoạch sản xuất. Ngân hàng cũng chịu sức ép huy động để đáp ứng nhu cầu vay, bảo đảm cân đối kỳ hạn. Vì vậy, việc giảm lãi suất cần được xem xét đồng thời với thanh khoản, tín dụng, tiền gửi và chi phí vốn.
Theo ông Huy, ngân hàng cần rà soát chi phí, cải thiện quy trình, ứng dụng công nghệ, tiết giảm khoản chi chưa cần thiết và chia sẻ lợi nhuận hợp lý, đồng thời bảo đảm chất lượng dịch vụ, an toàn hoạt động. Việc công khai điều kiện, mức giảm lãi suất giúp doanh nghiệp dự tính chi phí vốn và lựa chọn phương án phù hợp.
Nâng chất lượng tín dụng, thu hồi nợ đến hạn, xử lý nợ xấu và ngăn nợ mới phát sinh cũng góp phần giảm tổn thất, chi phí dự phòng. Cùng với đó, đa dạng hóa nguồn thu giúp ngân hàng giảm phụ thuộc vào thu nhập lãi.
Ở chiều ngược lại, doanh nghiệp cần minh bạch tài chính, xây dựng phương án khả thi và sử dụng vốn hiệu quả. Hỗ trợ giảm chi phí vốn phải song hành với kỷ luật tín dụng, không hạ chuẩn thẩm định hoặc chạy theo tăng dư nợ. Sự phối hợp này giúp dòng vốn đến đúng nhu cầu sản xuất, kinh doanh, hỗ trợ tăng trưởng mà không tích tụ rủi ro cho hệ thống./.
 Đọc nhiều