Hộ kinh doanh có thể được chuyển đổi thành “doanh nghiệp một người”
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa (thay thế Luật năm 2017) dành riêng Điều 20 về nội dung phát triển doanh nghiệp nhỏ và vừa chuyển đổi từ hộ, cá nhân kinh doanh.
|
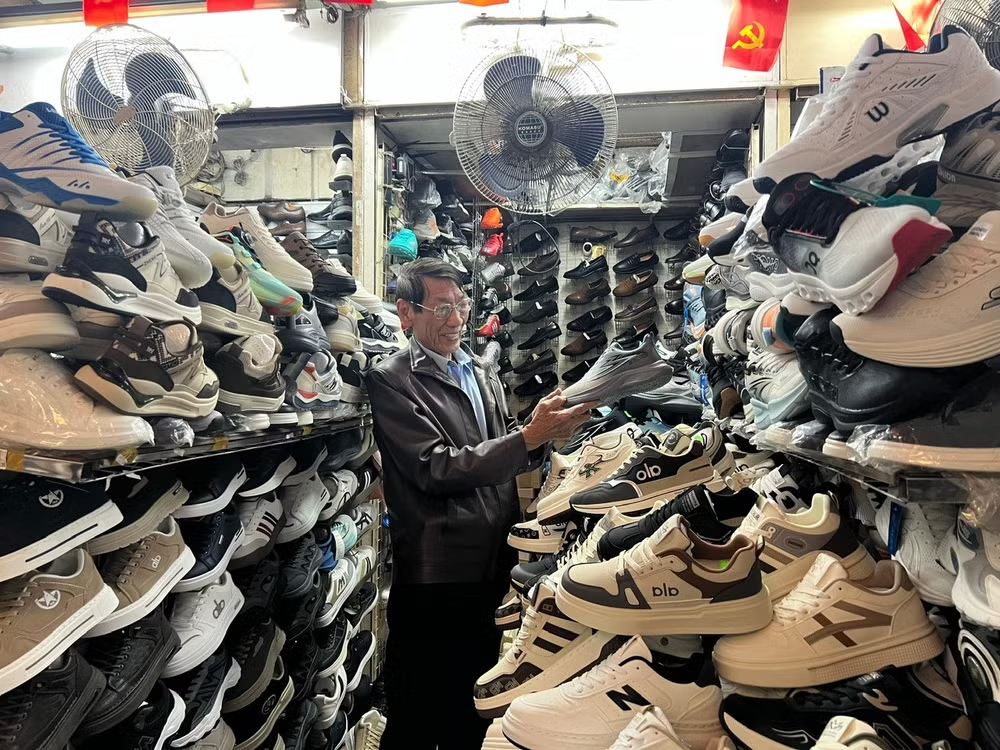
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa sẽ thiết kế hướng chính sách hỗ trợ phát triển doanh nghiệp nhỏ và vừa chuyển đổi từ hộ, cá nhân kinh doanh. (Ảnh minh họa: Nha Trang)
Chế độ kế toán phù hợp, phương pháp tính thuế đơn giản
Sau gần 10 năm thực hiện, Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã tạo nền tảng pháp lý quan trọng cho việc hình thành hệ thống chính sách hỗ trợ doanh nghiệp. Tuy nhiên, thực tiễn cũng cho thấy, một số chính sách chưa phát huy đầy đủ hiệu quả; phương thức hỗ trợ còn phân tán, chưa thực sự xuất phát từ nhu cầu của doanh nghiệp; việc tiếp cận chính sách còn khó khăn và cơ chế đánh giá hiệu quả sau hỗ trợ chưa rõ nét.
Để đáp ứng yêu cầu phát triển mới, Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa, thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
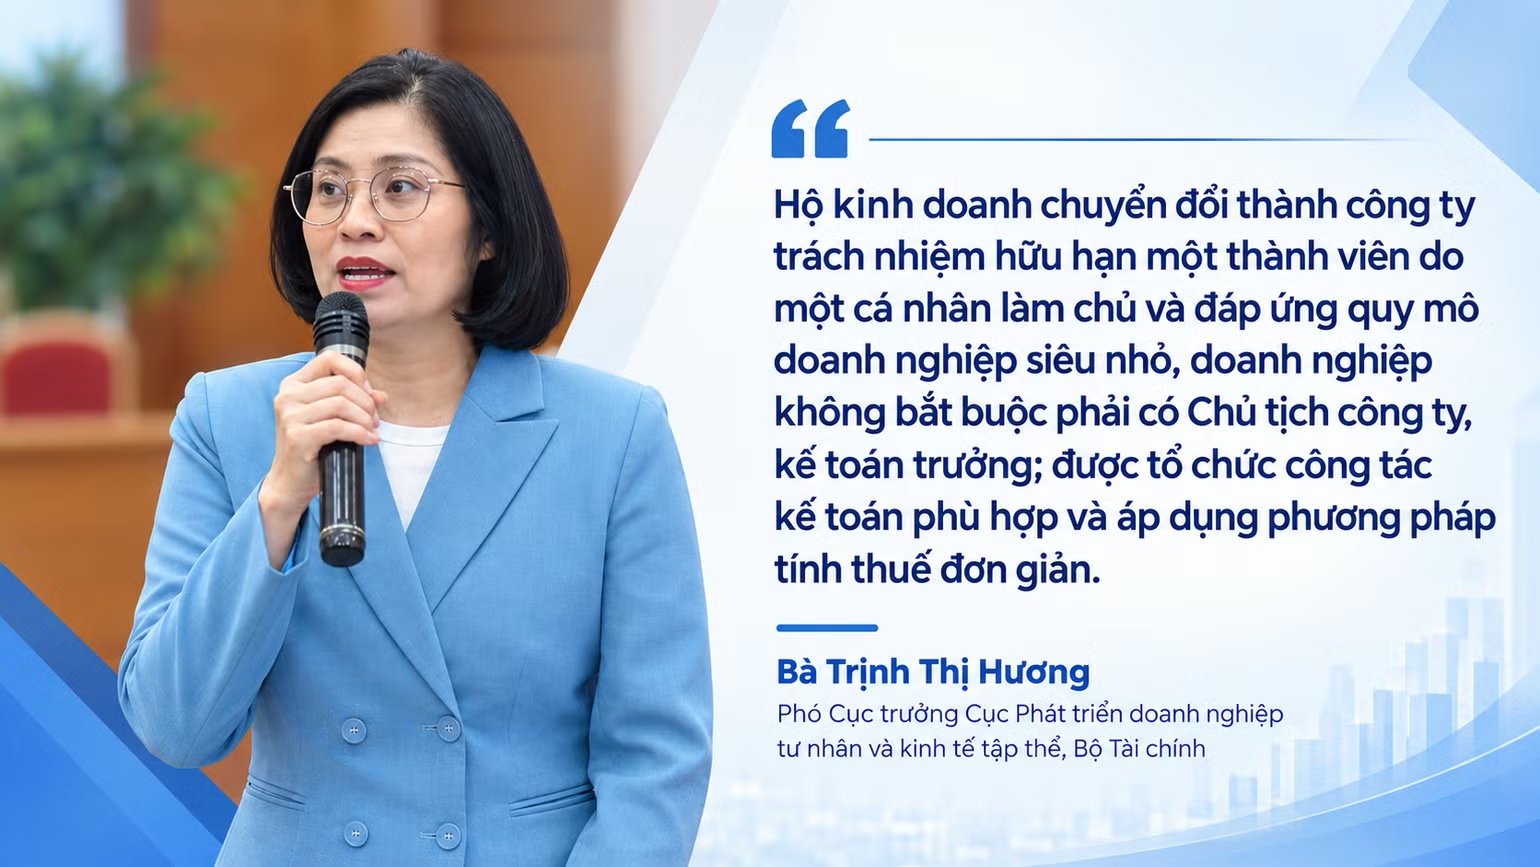
Bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể (Bộ Tài chính) cho biết dự thảo Luật thiết kế hai nhóm chính sách phát triển, gồm chính sách hỗ trợ chung và hỗ trợ trọng tâm cho một số nhóm doanh nghiệp nhỏ và vừa ưu tiên.
Trong đó, nhóm chính sách hỗ trợ trọng tâm tập trung vào doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp nhỏ và vừa tham gia chuỗi giá trị, doanh nghiệp nhỏ và vừa kinh doanh bền vững, doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh.
Trong bối cảnh mục tiêu tăng trưởng cao đòi hỏi khu vực kinh tế tư nhân phải mở rộng cả về quy mô và chất lượng, các nhóm doanh nghiệp nhỏ và vừa được lựa chọn ưu tiên hỗ trợ là các doanh nghiệp có khả năng tạo ra sự chuyển đổi rõ nét; có năng suất cao hơn, liên kết tốt hơn. Đây sẽ là nền tảng để doanh nghiệp có điều kiện, động lực đổi mới, trưởng thành và phát triển lên các quy mô lớn.
Một trong những điểm nổi bật của nhóm chính sách trọng tâm là các chính sách phát triển doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh. Ngoài việc tiếp tục kế thừa các chính sách về tư vấn, đào tạo, hướng dẫn thủ tục khi chuyển đổi, dự thảo Luật đã bổ sung nhiều cơ chế hỗ trợ thiết thực hơn trong giai đoạn đầu sau chuyển đổi.
Đó là giảm chi phí gia nhập thị trường với các quy định rút ngắn thời gian cấp Giấy chứng nhận đăng ký doanh nghiệp xuống còn một ngày làm việc; miễn một số phí, lệ phí ban đầu;
Giảm chi phí và nghĩa vụ tuân thủ sau chuyển đổi với quy định doanh nghiệp được áp dụng cơ chế thuế, kế toán, biểu mẫu và báo cáo tối giản trong 36 tháng; được hỗ trợ nền tảng số, phần mềm, dịch vụ kế toán; có cơ chế hướng dẫn, cảnh báo tuân thủ và một số hỗ trợ về bảo hiểm trong giai đoạn đầu.
Đặc biệt, dự thảo Luật đề xuất quy định về mô hình quản trị tối giản đối với “doanh nghiệp một người”. Hộ kinh doanh chuyển đổi thành công ty trách nhiệm hữu hạn một thành viên do một cá nhân làm chủ và đáp ứng quy mô doanh nghiệp siêu nhỏ, doanh nghiệp không bắt buộc phải có Chủ tịch công ty, kế toán trưởng; được tổ chức công tác kế toán phù hợp và áp dụng phương pháp tính thuế đơn giản.
(Ảnh có sử dụng yếu tố AI)
Kiến tạo môi trường để doanh nghiệp chủ động phát triển
Tại khoản 8, Điều 20 về phát triển doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh, dự thảo Luật nêu rõ doanh nghiệp chuyển đổi từ hộ kinh doanh hoạt động theo mô hình công ty trách nhiệm hữu hạn một thành viên do một cá nhân làm chủ sở hữu và đáp ứng quy mô doanh nghiệp siêu nhỏ không bắt buộc phải có Chủ tịch công ty; chủ sở hữu công ty có thể kiêm hoặc thuê người khác làm Giám đốc hoặc Tổng giám đốc; Giám đốc hoặc Tổng giám đốc có quyền và nghĩa vụ của Chủ tịch công ty theo quy định của Luật doanh nghiệp và được quy định tại Điều lệ của công ty.
Về chế độ kế toán, dự thảo Luật không bắt buộc “doanh nghiệp một người” phải có kế toán trưởng, chủ doanh nghiệp có thể trực tiếp làm hoặc bố trí người có quan hệ gia đình theo quy định của Luật Doanh nghiệp làm kế toán hoặc bố trí người đang làm quản lý, điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản trong doanh nghiệp hoặc thuê dịch vụ làm kế toán theo quy định của pháp luật phù hợp với nhu cầu của doanh nghiệp.
“Doanh nghiệp một người” cũng được áp dụng phương pháp tính thuế theo quy định: Doanh nghiệp, cá nhân cư trú có thu nhập từ kinh doanh với mức doanh thu năm không quá 10 tỷ đồng được lựa chọn áp dụng phương pháp tính thuế trong kỳ theo thu nhập tính thuế nhân (x) với thuế suất hoặc doanh thu nhân (x) với tỷ lệ % theo quy định của pháp luật về thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân.
Khái niệm “doanh nghiệp một người” trước đó đã được đề cập tại Nghị quyết số 86/NQ-CP ngày 5/4/2026 của Chính phủ ban hành Chiến lược quốc gia về khởi nghiệp sáng tạo.
Theo đó, Chính phủ giao Bộ Tài chính nghiên cứu, đề xuất chính sách thí điểm trong hình thành, quản lý, phát triển mô hình “doanh nghiệp một người”, bao gồm thủ tục đăng ký kinh doanh toàn trình đơn giản trên môi trường số, không yêu cầu địa chỉ vật lý trong đăng ký kinh doanh, miễn kiểm toán trong ba năm đầu hoạt động và các chính sách khác. Đồng thời nghiên cứu, đề xuất thí điểm cơ chế phá sản, xử lý nợ xấu theo thủ tục rút gọn, đặc thù dành riêng cho doanh nghiệp khởi nghiệp sáng tạo.
Như vậy, dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa không chỉ dừng ở việc quy định các chính sách hỗ trợ nhằm tháo gỡ khó khăn trước mắt cho doanh nghiệp nhỏ và vừa mà đã mở rộng sang việc xây dựng các cơ chế, chính sách mang tính kiến tạo nhằm nâng cao năng lực nội tại, năng lực cạnh tranh và tạo điều kiện để các doanh nghiệp nhỏ và vừa phát triển bền vững trong dài hạn.
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa không chỉ dừng ở việc quy định các chính sách hỗ trợ nhằm tháo gỡ khó khăn trước mắt cho doanh nghiệp nhỏ và vừa mà đã mở rộng sang việc xây dựng các cơ chế, chính sách mang tính kiến tạo nhằm nâng cao năng lực nội tại, năng lực cạnh tranh và tạo điều kiện để các doanh nghiệp nhỏ và vừa phát triển bền vững trong dài hạn.
Bà Trịnh Thị Hương
Cụ thể là thúc đẩy đổi mới sáng tạo, phát triển khoa học, công nghệ; hỗ trợ doanh nghiệp tham gia chuỗi giá trị, mở rộng thị trường, doanh nghiệp chuyển đổi từ hộ kinh doanh; phát triển hệ sinh thái hỗ trợ doanh nghiệp. Đây đều là những nội dung có tính chất phát triển, vượt ra ngoài phạm vi của các chính sách hỗ trợ theo nghĩa truyền thống.
Bên cạnh đó, dự thảo Luật đã thể hiện rõ sự chuyển dịch từ tư duy Nhà nước trực tiếp hỗ trợ doanh nghiệp sang tư duy Nhà nước kiến tạo môi trường thuận lợi, phát triển hệ sinh thái hỗ trợ để doanh nghiệp chủ động phát triển. Các chính sách hỗ trợ được thiết kế với mục tiêu thúc đẩy doanh nghiệp nhỏ và vừa phát triển theo vòng đời, quy mô doanh nghiệp và hỗ trợ nâng cao các năng lực lõi của doanh nghiệp nhỏ và vừa (tiếp cận các nguồn lực phát triển như vốn, mặt bằng sản xuất; nghiên cứu phát triển, đổi mới sáng tạo; tiếp cận và mở rộng thị trường…).
Theo Báo Nhân Dân
 Đọc nhiều
-
Ba Chúc thành lập 13 câu lạc bộ “Phụ nữ chuyển đổi số”
Cách đây 17 phút -
An Cư khởi công 3 căn nhà cho hộ khó khăn
Cách đây 26 phút -
An Biên nhất toàn đoàn Giải Vovinam các câu lạc bộ tỉnh An Giang
Cách đây 28 phút -
Xây dựng xã hội học tập từ năng lực thực của mỗi người dân
Cách đây 1 giờ -
Nền kinh tế tiếp tục phục hồi, duy trì được nhịp tăng trưởng
Cách đây 1 giờ -
Ngăn mạo danh, bảo vệ quyền lợi người nộp thuế
Cách đây 1 giờ -
Xác định 8 cặp đấu ở vòng 16 đội Cúp quốc gia 2026-2027
Cách đây 1 giờ -
Saudi Arabia đánh chặn tên lửa đạn đạo của Houthi
Cách đây 1 giờ -
Xét xử Mr Pips, Shark Bình và các đồng phạm vào ngày 26/10
Cách đây 2 giờ -
An Giang đề xuất hỗ trợ hơn 4.000 cán bộ sau sắp xếp
Cách đây 2 giờ