Lãi suất ngân hàng đồng loạt giảm, các kỳ hạn tiết kiệm hiện ở mức nào?
Loạt nhà băng đã công bố giảm lãi suất huy động. Mức giảm phổ biến là 0,5 điểm phần trăm ở kỳ hạn từ 6 tháng, một số ngân hàng giảm 0,6-0,7 điểm phần trăm.
|
Một tuần sau cuộc họp của Thống đốc với các ngân hàng, biểu lãi suất tiết kiệm đã lùi về dưới 7%/năm ở hầu hết nhà băng. Vài cái tên vẫn giữ mức 7,3-7,9%/năm, nhưng kèm điều kiện về số tiền hoặc kỳ hạn rất cụ thể.
Tính đến sáng 27/10, hàng loạt ngân hàng tư nhân cùng 4 ngân hàng thương mại nhà nước đã công bố giảm lãi suất huy động. Mức giảm phổ biến là 0,5 điểm phần trăm ở kỳ hạn từ 6 tháng, một số ngân hàng giảm 0,6-0,7 điểm phần trăm. Trong đó, có những ngân hàng chỉ hạ lãi suất tại quầy và giữ nguyên biểu lãi suất trực tuyến ở 6,6%/năm cho kỳ hạn 6-11 tháng và 6,8%/năm từ 12 tháng.
Xuất hiện ngân hàng hạ lãi suất hai lần
Ngày 20/10, VPBank giảm 0,5 điểm phần trăm lãi suất tiết kiệm trực tuyến ở kỳ hạn 15 và 18 tháng, đưa mức 18 tháng từ 7,9% về 7,4%/năm. Đến 26/10, VPBank giảm tiếp 0,4 điểm phần trăm ở kỳ hạn 6-13 tháng.
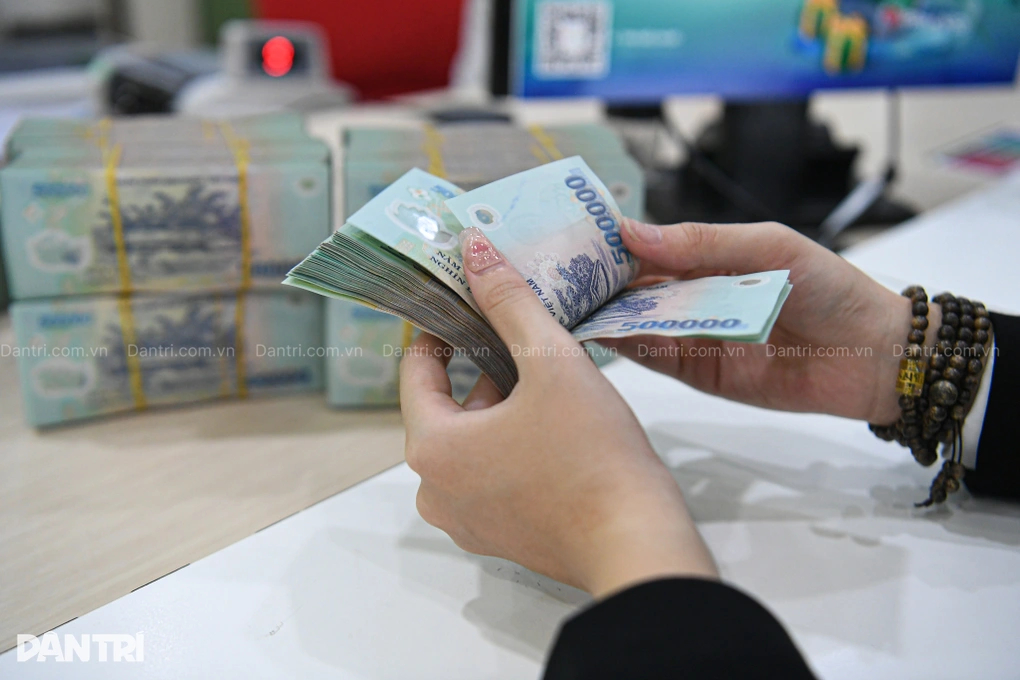
 Giao dịch ngân hàng (Ảnh: Mạnh Quân).
Theo biểu trực tuyến dành cho khách hàng cá nhân gửi dưới 10 tỷ đồng, lãi suất 6-11 tháng hiện còn 6,6%/năm, 12-13 tháng còn 6,7%/năm. Với khoản gửi từ 10 tỷ đồng, hai nhóm kỳ hạn này được niêm yết 7% và 7,1%/năm. Các kỳ hạn khác không đổi: 1-5 tháng 4,75%/năm, 15-18 tháng 7,4%/năm, 24 tháng 7,1%/năm và 36 tháng 6%/năm. Như vậy, 7,4%/năm cho kỳ hạn 15-18 tháng là mức cao nhất còn lại trên biểu của VPBank.
Ngân hàng số Cake by VPBank cũng điều chỉnh theo, giảm 0,3-0,5 điểm phần trăm, đưa lãi suất thông thường về 6,9%/năm cho kỳ hạn 6-24 tháng. Trước đợt giảm, Cake niêm yết 7,2%/năm cho 6-9 tháng và 7,4%/năm cho 10-24 tháng, cộng ưu đãi tối đa lên 9,6%/năm.
Gửi tiết kiệm ở đâu lãi nhất?
Khảo sát biểu niêm yết trực tuyến của 35 ngân hàng ngày 27/10 cho thấy khoảng cách giữa hai đầu thị trường rất lớn. Ở kỳ hạn 3 tháng, lãi suất dao động từ 1,9%/năm (SCB, thấp nhất) đến 4,75%/năm. Kỳ hạn 6 tháng từ 2,9%/năm (SCB) đến 7%/năm (VCBNeo, hoặc VPBank với khoản gửi từ 10 tỷ đồng).
Kỳ hạn 12 tháng từ 3,7%/năm (SCB) đến 7,1%/năm (VPBank, từ 10 tỷ đồng); mức 7%/năm còn ở MBV, PGBank, VIB, VCBNeo và Sacombank với khoản gửi từ 500 triệu đồng.
Ngoài các mức trên, Cake by VPBank vẫn chạy chương trình cộng thêm 2,2%/năm cho khách gửi lần đầu, áp dụng với kỳ hạn 6-13 tháng, số tiền tối thiểu 100.000 đồng, không rút trước hạn, đến hết 31/10/2026. Cộng với mức niêm yết 6,9% mới, người gửi lần đầu có thể nhận tối đa 9,1%/năm. Đây là mức có điều kiện và sắp hết hạn, nên không tính vào mặt bằng niêm yết chung.
Ở kỳ hạn dài, Saigonbank niêm yết lãi suất 7,9%/năm cho kỳ hạn 13 tháng, cả trực tuyến lẫn tại quầy. Ngân hàng này đã giảm 0,5 điểm phần trăm từ 23/10 ở hầu hết kỳ hạn khác: 6 tháng còn 6,4%/năm, 7-11 tháng 6,1%/năm, 12 tháng 6,7%/năm, 18 tháng 6,5%/năm, 24 và 36 tháng lần lượt 6% và 6,1%/năm. Kỳ hạn 13 tháng là ngoại lệ duy nhất được giữ nguyên.
Với kỳ hạn 24 tháng, mức niêm yết cao nhất hiện là 7,3%/năm tại Sacombank. Theo biểu lãi suất chính thức có hiệu lực từ 7h30 ngày 20/10 mà ngân hàng này công bố, mức 7,3% chỉ áp dụng cho tiền gửi trực tuyến từ 500 triệu đồng ở kỳ hạn 24-36 tháng, giảm từ 7,8% trước đó. Cùng mức tiền, kỳ hạn 12-18 tháng được trả 7%/năm. Khoản gửi từ 50 triệu đến dưới 500 triệu đồng nhận 7%/năm ở kỳ hạn 24-36 tháng và 6,8%/năm ở 12-18 tháng; khoản dưới 50 triệu đồng cao nhất chỉ 6,7%/năm.
Gửi tại quầy thấp hơn đáng kể: Dưới 500 triệu đồng, kỳ hạn 6-11 tháng còn 5,7%/năm, 12-13 tháng 5,4%/năm, 24-36 tháng 6,2%/năm; mức cao nhất tại quầy là 6,4%/năm cho khoản từ 2 tỷ đồng.
Biểu niêm yết có thể chưa phản ánh hết mặt bằng thực tế. Một số ngân hàng vẫn duy trì chính sách cộng thêm lãi suất, voucher tự động trên ứng dụng hoặc ưu đãi theo số dư, khiến lãi thực nhận cao hơn biểu công bố 1-3 điểm phần trăm và phổ biến ở vùng 8-9%/năm. Chị Thanh Hoa (TPHCM) cho biết đang được nhân viên một ngân hàng tư nhân chào lãi 8,7%/năm cho kỳ hạn 12 tháng với số tiền từ 100 triệu đồng: niêm yết 7%/năm cộng biên ưu đãi 1,7%/năm. Nửa tháng trước, mức chào là 8,9%/năm.
Lãi suất khó tăng trở lại, nhưng cũng khó giảm sâu
Đợt giảm này diễn ra sau khi lãi suất huy động đã tăng 11 tháng liên tiếp, kéo lãi suất cho vay bình quân lên 8,4-10,9%/năm, cao hơn cuối năm ngoái 1,7-1,9 điểm phần trăm. Áp lực nguồn vốn vẫn hiện hữu: đến ngày 14/10, huy động vốn tăng 11,22% trong khi tín dụng tăng 11,44% so với cuối 2025.
Trao đổi với Dân trí, ông Đỗ Thiên Anh Tuấn, giảng viên Trường Chính sách công và Quản lý Fulbright, cho rằng hạ lãi suất trong bối cảnh hiện nay là nỗ lực rất lớn của Ngân hàng Nhà nước, nhưng thanh khoản còn căng vì cung tiền có hạn mà cầu vốn tăng nhanh. Ông dẫn tỷ lệ tiết kiệm hiện khoảng 37% GDP, trong khi tổng vốn đầu tư toàn xã hội, ở mức 32,3% GDP năm 2025, cần được nâng lên 35-40% GDP để phục vụ mục tiêu tăng trưởng cao. Các dự án hạ tầng trọng điểm đang hút lượng vốn lớn, và mặt bằng lãi suất thế giới cao cũng gây sức ép cạnh tranh thu hút tiền gửi, dòng vốn quốc tế.
Chuyên gia tài chính Lâm Minh Chánh nhận định trước mắt, lãi suất của một số khoản vay có thể giảm theo các biện pháp đang triển khai; phải sang năm 2027 mới có thể kỳ vọng mặt bằng lãi suất bớt căng thẳng, và đó là kịch bản có điều kiện chứ không phải lời hứa về thời điểm. Ba điều kiện ông nêu là tín dụng và huy động tăng với tốc độ phù hợp hơn trong nhiều quý; dự án chậm tiến độ được tháo gỡ, thị trường cổ phiếu và trái phiếu cung cấp thêm vốn dài hạn; lạm phát và tỷ giá đủ ổn định.
Chứng khoán Rồng Việt (VDSC) kỳ vọng lãi suất huy động đi ngang hoặc ít nhất không tăng trở lại trong phần còn lại của 2026, do cuộc đua lãi suất đã gắn với chế tài về hạn mức tín dụng và room còn lại của nhiều ngân hàng không nhiều. Tuy nhiên, VDSC cho rằng kỳ vọng lãi suất giảm sâu hơn mức chỉ đạo trong năm 2027 là chưa thực tế vì nhu cầu vốn trung, dài hạn của nền kinh tế vẫn lớn.
|
Tại cuộc họp ngày 19/10 với 46 tổ chức tín dụng, Thống đốc Phạm Đức Ấn yêu cầu các ngân hàng giảm 1,5-2%/năm lãi suất cho vay với sản xuất kinh doanh và lĩnh vực ưu tiên. Ngày 21/10, NHNN ban hành công văn 9736/NHNN-CSTT, yêu cầu các ngân hàng thương mại quán triệt trong toàn hệ thống, trên tất cả kênh bán hàng, giảm thực chất lãi suất huy động và cho vay theo kết luận của Thống đốc và công văn 9608 ngày 18/10. Cụ thể, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới kỳ hạn từ 6 tháng phải giảm tối thiểu 0,5%/năm trong các tháng cuối năm 2026 so với mức của chính ngân hàng tại kỳ báo cáo 11-20/10/2026. NHNN sẽ theo dõi qua hệ thống báo cáo lãi suất giao dịch mới theo công văn 6194/NHNN-DBTK năm 2023. Ngân hàng không tuân thủ có thể bị xem xét điều chỉnh hạn mức tín dụng còn lại của năm nay hoặc giao chỉ tiêu thấp hơn trong năm 2027. |
Theo Báo Dân Trí
 Đọc nhiều
-
Quy định đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số
-
Tăng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa
-
Quỹ tín dụng nhân dân Cần Đăng thông báo sửa đổi, bổ sung Giấy phép hoạt động
-
Nhà nước kiến tạo, doanh nghiệp tiên phong phát triển
-
Khi phụ nữ An Giang làm chủ doanh nghiệp
-
"Kích hoạt" sức mạnh doanh nghiệp
-
An Giang tăng cường kết nối tín dụng, hỗ trợ phụ nữ phát triển kinh tế
-
An Cư điều chỉnh hơn 17 tỷ đồng vốn đầu tư công năm 2026
Cách đây 3 phút -
An Giang đặt mục tiêu nuôi biển đạt 250.000 tấn vào năm 2030
Cách đây 6 phút -
Ngọc Chúc được công nhận xã an toàn khu
Cách đây 18 phút -
Iran nêu các điều kiện để nối lại đàm phán với Mỹ
Cách đây 26 phút -
An Giang cập nhật hơn 1,1 triệu hồ sơ sức khỏe điện tử
Cách đây 29 phút -
Dự báo thời tiết tỉnh An Giang ngày 28/10/2026
Cách đây 1 giờ -
Giá bạc tiếp tục giảm sâu, về sát 47 triệu đồng/kg
Cách đây 1 giờ -
Phát triển kinh doanh gắn với trách nhiệm cộng đồng
Cách đây 2 giờ -
Vĩnh Điều hướng đến sản xuất nông nghiệp xanh
Cách đây 2 giờ -
Iran tuyên bố kiểm soát hoàn toàn eo biển Hormuz
Cách đây 2 giờ -
Mỹ đưa tàu ngầm hạt nhân tới Australia, củng cố AUKUS
Cách đây 2 giờ