Lãi suất gởi tiết kiệm vượt 10%/năm, lãi vay khó giảm
Nhiều ngân hàng duy trì lãi suất gởi tiết kiệm từ 7%/năm ở một số kỳ hạn, đồng thời tung ưu đãi cộng thêm theo từng đợt, người gửi có thể hưởng mức cao hơn khi đáp ứng điều kiện. Khi chi phí huy động vẫn cao, khả năng giảm lãi suất cho vay chịu sức ép.
|
Ưu đãi ngắn ngày hút người gửi tiết kiệm
Chị Hải Hà, ngụ phường Phước Long (TP Hồ Chí Minh) cho biết, ngày 10/10 vừa qua, chị đã gửi khoản tiền dành dụm hàng tháng qua kênh trực tuyến của ngân hàng PVcomBank đúng lúc ngân hàng có chương trình lãi suất ưu đãi lên đến 10,4%/năm với số tiền gửi tối thiểu 5 triệu đồng. Đây là tiền gửi “Sinh lời cố định”, tương đương như hình thức gửi “Chứng chỉ tiền gửi” của các ngân hàng đang triển khai.
“Do lúc đó tiền tôi tích lũy từ khoảng lương đầu tháng không nhiều nên tôi chỉ gửi đúng 10 triệu đồng. Vài ngày sau tôi tính dồn tiền để gửi tiếp hưởng ưu đãi nhưng ưu đãi đã không còn. Nếu có hơn 100 triệu đồng gửi trọn một năm với lãi suất này, tôi đã có thể nhận hơn 10 triệu đồng tiền lãi”, chị Hà tiếc nuối chia sẻ.
Đối với tiền gửi đặc biệt, PVcomBank công khai mức 10%/năm cho sản phẩm "Đại chúng" tại quầy, kỳ hạn 12 và 13 tháng, lĩnh lãi cuối kỳ, với số dư mở mới từ 2.000 tỷ đồng. Đây là chính sách dành cho khoản tiền quy mô lớn, khác với chương trình ưu đãi ngắn ngày mà khách hàng có thể nhận qua ứng dụng.
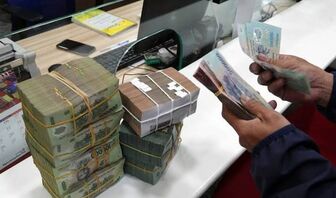
Lãi suất tiền gửi tại các ngân hàng đang duy trì mức trung bình từ 7%/năm trở lên. Ảnh minh họa
Không chỉ ngân hàng PVcombank, hiện các ngân hàng khác cũng đang duy trì mức lãi suất tiền gửi trung bình từ 7%/năm trở lên. Cụ thể, đầu tháng 10, Cake by VPBank triển khai chương trình cộng thêm mức tương đương 2,2%/năm cho khách hàng gửi lần đầu ở kỳ hạn 6 - 13 tháng, đến hết ngày 31/10. Với lãi suất tiêu chuẩn 7,4%/năm ở kỳ hạn 10 - 13 tháng, tổng lãi và thưởng có thể tương đương 9,6%/năm khi khách hàng đáp ứng điều kiện.
Ngoài ưu đãi, biểu lãi suất thông thường cũng có điều chỉnh. Từ ngày 12/10, VPBank tăng lãi suất tiền gửi trực tuyến kỳ hạn 15 và 18 tháng từ 7,1% lên 7,9%/năm, tăng 0,8 điểm phần trăm so với biểu áp dụng từ ngày 23/9. Mức này dành cho tiết kiệm thường, tiền gửi có kỳ hạn lĩnh lãi cuối kỳ qua kênh trực tuyến, không phân biệt số tiền gửi. Các kỳ hạn còn lại và biểu tại quầy được giữ nguyên.
Trong khi đó, tại ngân hàng số NEO VCB, mức lãi suất duy trì ổn định vài tháng qua 7%/năm không đổi, với tiền gửi tối thiểu 5 triệu đồng. Còn tại MB, thông tin cập nhật ngày 12/10, khách hàng gửi tiết kiệm trực tuyến kỳ hạn 6 tháng từ 100 triệu đồng vào ngày cuối tuần có thể hưởng lãi suất đến 8,2%/năm. Trong ngày thường, khoản gửi cùng kỳ hạn từ 20 triệu đồng có thể được hưởng đến 8%/năm, theo điều kiện chương trình.
Theo bảng khảo sát ngày 12/10, Sacombank niêm yết lãi suất trực tuyến 7,5%/năm ở kỳ hạn 12 và 18 tháng; LPBank áp dụng 7,2%/năm ở kỳ hạn 12 tháng, còn Bắc Á Bank áp dụng 7,1%/năm cùng kỳ hạn. Mức từ 7%/năm xuất hiện tại nhiều ngân hàng ở những kỳ hạn nhất định, song lãi suất vẫn phân hóa theo kênh gửi, sản phẩm và nhóm khách hàng.
Việc tăng ở một số kỳ hạn, kết hợp cộng thưởng theo từng đợt, cho thấy ngân hàng đang lựa chọn cách huy động phù hợp với nhu cầu vốn. Những khoản gửi được hưởng ưu đãi cao có thể giúp ngân hàng bổ sung nguồn tiền trong thời gian nhất định, nhưng không đồng nghĩa toàn bộ biểu lãi suất cùng tăng. Với người gửi, lợi ích thực tế phụ thuộc cả thời hạn duy trì khoản tiền và điều kiện nhận phần lãi cộng thêm.
Trong khi đó, theo Maybank Investment Bank, sau một đợt giảm ngắn, lãi suất tiền gửi kỳ hạn 12 tháng bình quân đã tăng trở lại gần vùng 7,5 - 8%/năm của nửa đầu năm. Điều này cho thấy cạnh tranh huy động vẫn tiếp diễn, dù thanh khoản hệ thống đã cải thiện so với giai đoạn trước.
Chi phí huy động hạn chế dư địa giảm lãi vay
Nhu cầu huy động vốn của ngân hàng gắn với hoạt động sản xuất, kinh doanh và giải ngân dự án cuối năm. Trong báo cáo chiến lược tháng 10, Maybank nhận định nhu cầu tín dụng, chi tiêu hạ tầng cùng áp lực lạm phát và tỷ giá có thể giữ lãi suất trong nước ở mức cao suốt quý IV.
Theo Maybank, thanh khoản liên ngân hàng đã cải thiện trong quý III khi lãi suất cao hơn hỗ trợ tăng trưởng tiền gửi. Tuy nhiên, nhu cầu tín dụng thường tăng tốc vào quý cuối năm, trong khi các dự án hạ tầng tiếp tục cần vốn, điều kiện nguồn vốn vì vậy có thể chịu sức ép trở lại.
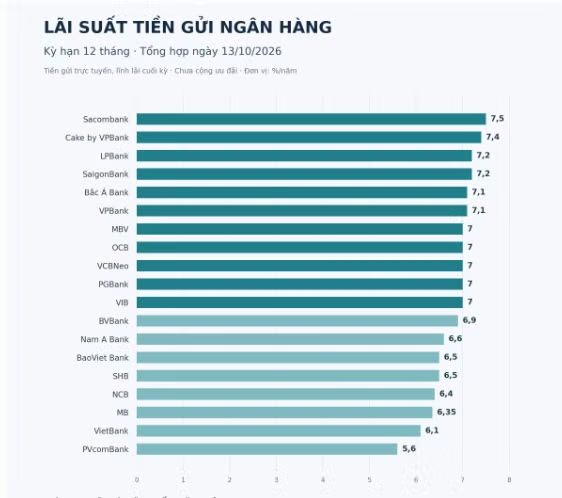
Lãi suất huy động của các ngân hàng. Ảnh minh họa bằng AI
Báo cáo của Công ty Chứng khoán ACBS cũng chỉ ra chi phí huy động dài hạn chưa giảm tương ứng với sự cải thiện thanh khoản ngắn hạn. Đến ngày 28/9, tín dụng tăng 10,89% so với cuối năm 2025, còn huy động tăng 9,78%. Lãi suất phát hành trái phiếu ngân hàng tổng hợp quý III tăng từ 6,11% cùng kỳ năm trước lên 8,84%, trong khi quy mô phát hành 9 tháng giảm 27,8%.
Theo các công ty tài chính, nguồn tiền đáp ứng thanh toán ngắn hạn thuận lợi hơn chưa đủ để ngân hàng giảm chi phí tài trợ các khoản vay dài hạn. Khi tiền gửi và trái phiếu mới vẫn có lãi suất cao, áp lực chi phí vốn tiếp tục kéo dài theo thời hạn huy động. ACBS nhận định, hiệu quả hỗ trợ doanh nghiệp nhỏ và vừa sẽ phụ thuộc vào sản phẩm tín dụng, điều kiện xét duyệt và lãi suất thực tế khi triển khai.
Áp lực này đã thể hiện ở một số khoản vay. Từ ngày 1/10, ACB điều chỉnh lãi suất cơ sở lên 9,5%/năm, tăng 0,3 điểm phần trăm so với tháng trước. Mức này được dùng để xác định lãi suất tại kỳ tái định giá; lãi suất khách hàng thực trả còn phụ thuộc biên độ và điều kiện trong hợp đồng.
Ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco, nhận định lãi suất từ nay đến cuối năm khó giảm đáng kể do nhu cầu vốn còn cao, trong khi tăng trưởng tiền gửi chưa theo kịp. Theo ông, khó xuất hiện một đợt tăng mạnh trên diện rộng, nhưng dư địa giảm thêm cũng hạn chế và có thể chỉ diễn ra ở một vài phân khúc.
Sự phân hóa còn thể hiện theo mục đích vay. Ông Đỗ Thanh Tùng, Trưởng phòng cao cấp Trung tâm Phân tích, Công ty Chứng khoán Rồng Việt, cho rằng lãi suất cho vay sản xuất, kinh doanh có thể được giữ tương đối ổn định hoặc giảm nhẹ nhờ các gói ưu đãi. Ngược lại, khoản vay mua nhà và bất động sản tiếp tục chịu sức ép, nhất là khi hết thời gian cố định lãi suất và chuyển sang cơ chế thả nổi.
Chi phí vốn cao còn tác động khác nhau tới doanh nghiệp. Maybank dự báo các ngân hàng chịu áp lực thu hẹp biên lãi ròng khi chi phí tiền gửi được điều chỉnh lên, đồng thời phải tăng dự phòng nợ xấu. Báo cáo chiến lược của Công ty Chứng khoán Sài Gòn - Hà Nội cũng lưu ý chi phí lãi vay, nguyên vật liệu và nhân công có thể gây sức ép lên lợi nhuận doanh nghiệp xây dựng, dù đầu tư công hỗ trợ khối lượng công việc. Nhu cầu vốn tăng vì vậy chưa bảo đảm doanh nghiệp có thể mở rộng kinh doanh hiệu quả nếu chi phí tài trợ tăng nhanh.
Tại họp báo ngày 7/10, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết tốc độ tăng lãi suất đang chậm lại, mặt bằng về cơ bản xoay quanh mức mới. Cơ quan quản lý tiếp tục giữ nguyên lãi suất điều hành, đồng thời yêu cầu các ngân hàng giảm lãi suất tiền gửi phát sinh mới ở kỳ hạn từ 6 tháng trở lên, giảm lãi suất niêm yết và cho vay.
Các chương trình tín dụng ưu đãi đang mở thêm cơ hội tiếp cận vốn với chi phí thấp hơn cho doanh nghiệp. Theo thông tin công bố ngày 10/10, chương trình tín dụng hướng đến các động lực tăng trưởng và doanh nghiệp nhỏ và vừa đã có 19 ngân hàng thông báo tham gia, với quy mô khoảng 409.000 tỷ đồng. Trong số này, 10 ngân hàng đã giải ngân khoảng 18.600 tỷ đồng cho 12.900 lượt khách hàng, áp dụng lãi suất thấp hơn mức cho vay thông thường từ 1-3,6 điểm phần trăm.
Với doanh nghiệp, khả năng giảm chi phí vốn còn phụ thuộc việc đáp ứng điều kiện của những chương trình này. Phương án kinh doanh khả thi, dòng tiền minh bạch và khả năng trả nợ là cơ sở để ngân hàng thẩm định, đưa nguồn vốn ưu đãi vào hoạt động sản xuất, kinh doanh trong mùa cao điểm cuối năm.
 Đọc nhiều
-
Đội ngũ doanh nghiệp Việt Nam không ngừng lớn mạnh
-
Vươn mình trong kỷ nguyên mới của đất nước
-
Bộ Tài chính trình Đề án tái cấu trúc EVN phù hợp với thị trường điện cạnh tranh
-
Hộ kinh doanh có thể được chuyển đổi thành “doanh nghiệp một người”
-
Nắm giữ “kỷ lục kép” thế giới - Vinpearl Safari Phú Quốc “khủng” cỡ nào?
-
499 sản phẩm của 227 doanh nghiệp đạt Thương hiệu quốc gia Việt Nam năm 2026
-
Cân nhắc kỹ quy định miễn thuế 3 năm đối với doanh nghiệp nhỏ và vừa
-
An Giang thu thập mẫu ADN của 171 thân nhân liệt sĩ tại 8 xã
Cách đây 4 phút -
Giá dầu thế giới tăng, chứng khoán Mỹ đi xuống
Cách đây 7 phút -
Đề xuất cho sinh viên vay tối đa 10 triệu đồng mỗi tháng
Cách đây 18 phút -
Bộ Văn hóa phát động thi sáng tác về thương binh, liệt sĩ
Cách đây 19 phút -
Tạm giam giám đốc phòng giao dịch lừa đảo chiếm đoạt tài sản
Cách đây 26 phút -
Hiệu quả mô hình sinh kế mùa lũ tại xã Hòa Thuận
Cách đây 27 phút -
Nổ tại nhà máy chip Intel ở Israel, 3 người bị thương nặng
Cách đây 29 phút -
Houthi tuyên bố bắn trúng máy bay chiến đấu của Ả Rập Xê Út
Cách đây 1 giờ -
Ngăn rủi ro từ AI - Việt Nam cần quản lý theo mức độ
Cách đây 1 giờ