Tiến tới ngân hàng tự động, không buông lỏng kiểm soát
Nghị quyết 57-NQ/TW đặt ra yêu cầu thúc đẩy khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia. Với ngành ngân hàng, bài toán không chỉ là tăng tốc ứng dụng trí tuệ nhân tạo (AI), tự động hóa quy trình mà còn phải nhận diện rủi ro sớm, bảo vệ tài sản khách hàng.
|
Lừa đảo ngày càng đa tầng, tinh vi
Thanh toán không dùng tiền mặt phát triển nhanh, AI ngày càng tham gia sâu vào hoạt động ngân hàng, mở ra cơ hội nâng cao năng suất và chất lượng dịch vụ. Tuy nhiên, gian lận tài chính, đánh cắp dữ liệu và giả mạo danh tính cũng trở nên phức tạp hơn.
Theo chuyên gia tài chính ngân hàng ThS. Trần Trọng Triết, tại Việt Nam, tỷ lệ người trưởng thành có tài khoản ngân hàng đạt khoảng 89%, trong khi giá trị thanh toán không dùng tiền mặt tương đương 28 lần GDP. Quy mô giao dịch mở rộng tạo động lực cho kinh tế số, nhưng đồng thời làm tăng nguy cơ bị tội phạm công nghệ cao tấn công.
Số liệu Bộ Công an cho hay, thiệt hại do lừa đảo trực tuyến tại Việt Nam năm 2025 ước tính vượt 8.000 tỷ đồng. Khảo sát của Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân cũng cho thấy, khoảng 41% người được hỏi có kiến thức tài chính ở mức sơ khai hoặc chưa có kiến thức về lĩnh vực này.
AI khiến các thủ đoạn lừa đảo chuyển từ kịch bản đơn lẻ sang phương thức tổ chức nhiều tầng. Công nghệ có thể hỗ trợ giả mạo giọng nói, hình ảnh, cá nhân hóa thông điệp và thao túng tâm lý, khiến nạn nhân khó phân biệt thật giả.
"Đáng lo ngại, xác thực danh tính tốt hơn chưa đồng nghĩa gian lận sẽ biến mất. Tài khoản hợp lệ vẫn có thể bị chiếm đoạt hoặc lợi dụng để trung chuyển tiền. Vì vậy, ngân hàng cần kết hợp xác thực với phân tích hành vi, thiết bị, tần suất giao dịch, mối liên hệ giữa các tài khoản và sự dịch chuyển dòng tiền để nhận diện rủi ro sớm", ThS. Trần Trọng Triết cho biết.
Thực tế, việc đối chiếu sinh trắc học, làm sạch dữ liệu và chia sẻ cảnh báo đã tạo nền tảng quan trọng. Tính đến cuối tháng 9/2026, toàn ngành Ngân hàng đã đối chiếu thông tin, bao gồm sinh trắc học, đối với gần 175 triệu hồ sơ khách hàng cá nhân và gần 3 triệu hồ sơ khách hàng tổ chức.
Đối với hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong thanh toán (SIMO), tính đến ngày 21/9, hệ thống đã cảnh báo hơn 5,4 triệu lượt khách hàng; hơn 1,8 triệu lượt trong số đó đã tạm dừng hoặc hủy giao dịch, với tổng giá trị hơn 6.000 tỷ đồng.
Những kết quả này cho thấy phòng, chống gian lận cần dựa trên kết nối dữ liệu và khả năng phát hiện sớm, thay vì chỉ dựa vào một lớp xác thực.
AI mở đường cho ngân hàng tự động, an toàn phải đi trước
Cùng với phòng, chống gian lận, nâng cao hiệu quả vận hành bằng AI đang trở thành hướng đi được các ngân hàng quan tâm. Tuy nhiên, công nghệ chỉ phát huy giá trị khi dữ liệu được kết nối, quy trình được tổ chức hợp lý và cơ chế quản trị đủ chặt chẽ.
Ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam cho rằng, chuyển đổi số cần vượt qua việc đưa từng quy trình truyền thống lên môi trường trực tuyến. Khi dữ liệu khách hàng, tín dụng, giao dịch và chăm sóc khách hàng nằm ở các hệ thống riêng rẽ, ngân hàng khó có bức tranh đầy đủ để ra quyết định. Bước tiếp theo là kết nối dữ liệu, tiến tới mô hình “Ngân hàng nhận thức” (Cognitive Banking), trước khi hướng đến ngân hàng tự động.
Theo ông Bùi Trí Hùng, lộ trình này gồm 3 giai đoạn: Ngân hàng số hóa, ngân hàng nhận thức và ngân hàng tự động. Nếu dữ liệu và quy trình chưa sẵn sàng, AI có thể chỉ tạo thêm sự phức tạp mà chưa đem lại hiệu quả tương xứng. Vì vậy, ngân hàng cần xác định mục tiêu cụ thể như tăng tỷ lệ chuyển đổi khách hàng, cải thiện bán chéo, rút ngắn thời gian xử lý hoặc giảm thao tác thủ công.
Về quyền tự chủ của AI, ông Bùi Trí Hùng cho rằng, công nghệ có thể hỗ trợ phân tích dữ liệu, kiểm tra hồ sơ và tổng hợp thông tin. Tuy nhiên, với nghiệp vụ có ảnh hưởng lớn đến khách hàng như quyết định tín dụng, cán bộ có thẩm quyền vẫn phải xem xét, phê duyệt theo quy trình. Mọi hoạt động của các tác nhân AI cũng cần được giám sát và truy vết.
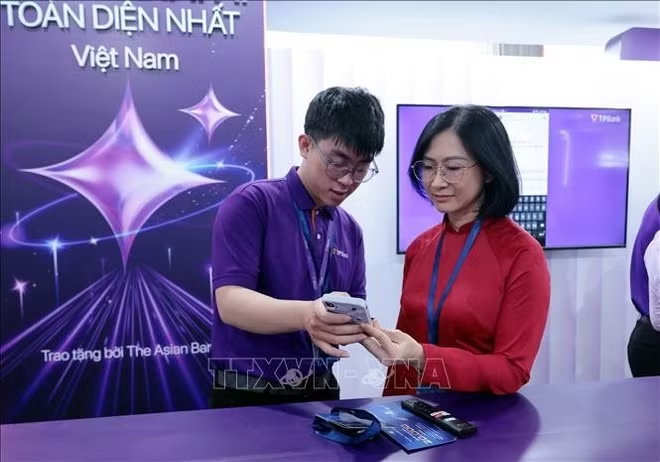
Thời gian qua, các ngân hàng đã và đang triển khai nhiều giải pháp. Ví dụ, TPBank ứng dụng AI, Big Data và phân tích thời gian thực để nhận diện hành vi bất thường. Hệ thống đã cảnh báo gần 52.000 giao dịch đáng ngờ, hỗ trợ ngăn chặn nguy cơ chiếm đoạt gần 300 tỷ đồng.
Tại Agribank, giải pháp AgriNotify đã ghi nhận hàng vài trăm nghìn lượt cảnh báo; hơn 140.000 giao dịch được tạm dừng hoặc hủy bỏ, với tổng giá trị hơn 491 tỷ đồng. Vietcombank phát triển nền tảng One Data Platform nhằm chuẩn hóa quản trị dữ liệu, tạo cơ sở cho các ứng dụng AI và học máy phục vụ quản trị rủi ro, phòng chống gian lận.
SHB và Nam A Bank cũng mở rộng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận trên nhiều kênh giao dịch. Ở cấp độ toàn hệ thống, từ ngày 1/4 đến 20/10, SIMO đã cảnh báo hơn 6 triệu lượt khách hàng; hơn 2 triệu lượt khách hàng tạm dừng hoặc hủy giao dịch với tổng giá trị tương ứng hơn 7.600 tỷ đồng.
Bên cạnh kiểm soát giao dịch, an toàn cần được tích hợp ngay từ khâu phát triển sản phẩm. Ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Phát triển, Khối Công nghệ SHB cho rằng, AI có thể hỗ trợ từ phân tích yêu cầu, lập trình đến kiểm thử và giám sát phần mềm. Tuy nhiên, bảo mật và tuân thủ phải được tính đến ngay từ khâu thiết kế; AI có thể hỗ trợ mô phỏng tấn công, phát hiện lỗ hổng và kiểm thử an ninh trước khi đưa sản phẩm vào sử dụng.
Từ phòng, chống gian lận đến tự động hóa nghiệp vụ, yêu cầu xuyên suốt là gắn đổi mới công nghệ với quản trị rủi ro. Thực hiện tinh thần Nghị quyết 57 trong lĩnh vực ngân hàng không chỉ là mở rộng ứng dụng AI mà còn phải xây dựng nền tảng dữ liệu, hạ tầng và cơ chế giám sát đủ vững chắc để công nghệ tạo ra giá trị thực chất, củng cố niềm tin và bảo đảm phát triển bền vững.
 Đọc nhiều
-
Doanh nghiệp đã "sạch" nghĩa vụ tài chính được giải thể trong 12 giờ
-
Chính sách hỗ trợ phải đến được với doanh nghiệp cần nhất
-
Đề xuất xóa nợ lệ phí môn bài, tiền chậm nộp với doanh nghiệp chờ giải thể
-
Từ 1/1/2027 hải quan sẽ khóa tài khoản khai báo của doanh nghiệp chưa làm sạch dữ liệu
-
Quy định đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số
-
Tăng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa
-
Quỹ tín dụng nhân dân Cần Đăng thông báo sửa đổi, bổ sung Giấy phép hoạt động
-
Tiến tới ngân hàng tự động, không buông lỏng kiểm soát
Cách đây 1 giờ -
Trung tâm Tài chính quốc tế hiện thực hóa cam kết tỷ USD
Cách đây 2 giờ -
Chính sách hỗ trợ phải đến được với doanh nghiệp cần nhất
Cách đây 2 giờ -
Người dân Cô Tô kiến nghị sửa cầu đường, lắp đèn chiếu sáng
Cách đây 2 giờ -
[Podcast] Điểm tin trong ngày 29/10/2026
Cách đây 3 giờ -
Lãnh 12 năm tù do gây tai nạn làm chết người
Cách đây 5 giờ